لطالما شكلت صناعة السيارات قلب الصناعة الألمانية النابض، وعنواناً عالمياً للجودة والهندسة والابتكار. فمن خطوط الإنتاج العملاقة في فولفسبورغ وشتوتغارت وميونيخ إلى شبكة واسعة من الموردين والشركات المتوسطة المتخصصة، لم تكن السيارات مجرد منتج صناعي تصدره ألمانيا إلى العالم، بل كانت أحد أهم ركائز نموذجها الاقتصادي القائم على الصناعة والتصدير. وعلى مدى عقود، ساهم هذا القطاع في تعزيز مكانة ألمانيا كأكبر قوة صناعية في أوروبا، وخلق مئات الآلاف من فرص العمل، ودعم منظومة واسعة من البحث والتطوير والتكنولوجيا المتقدمة.
غير أن هذا القطاع الاستراتيجي يواجه اليوم مرحلة مفصلية تتسم بتراكم الضغوط والتحديات التي تهدد موقعه التقليدي في الأسواق العالمية. فبعد أن كانت الشركات الألمانية تحدد اتجاهات صناعة السيارات العالمية، تجد نفسها الآن في مواجهة تحول عميق في قواعد المنافسة بفعل الانتقال إلى السيارات الكهربائية، والرقمنة، والذكاء الاصطناعي، وصعود منافسين جدد، خصوصاً من الصين، تمكنوا خلال فترة قصيرة من بناء قدرات إنتاجية وتكنولوجية قوية في مجالات السيارات الكهربائية والبطاريات والبرمجيات.
وتأتي هذه التحولات في وقت تعاني فيه صناعة السيارات الألمانية والأوروبية من ارتفاع غير مسبوق في تكاليف الإنتاج. فقد أصبحت أسعار الطاقة المرتفعة، وتكاليف العمالة، والأعباء التنظيمية والبيروقراطية المتزايدة، عوامل تضغط على هوامش أرباح الشركات وتحد من قدرتها على الاستثمار والمنافسة. كما أدى تشدد القواعد البيئية ومتطلبات التحول الأخضر إلى زيادة حجم الاستثمارات المطلوبة في وقت تواجه فيه الأسواق حالة من عدم اليقين وتباطؤ الطلب.
وعلى الرغم من ان أداء عدد من شركات صناعة السيارات الألمانية قد شهد تحسناً ملحوظاً في النصف الأول من العام 2026م، والتي كان منها شركة مرسيدس -بنز والتي ارتفعت أرباحها في الربع الثاني من العام الجاري بنسبة 35 في المئة وشركة بورشه التي ارتفعت أرباحها في النصف الأول من العام بنسبة 50 في المئة. الا ان هذا الأداء الإيجابي لا يخفي الاختلالات الهيكلية التي تواجه صناعة السيارات والتي تتركز بشكل رئيسي في ارتفاع تكلفة الإنتاج من خلال ارتفاع أسعار الطاقة والعمالة وغيرها من العوامل التي تضغط على أداء الشركات وقدرتها التنافسية، والتي ترجمت في شكل فائض في القدرة الإنتاجية لمصانع السيارات في ألمانيا واوروبا الى جانب أثر التحول نحو السيارات الكهربائية على الوظائف في القطاع، والتي تعد واحدة من اهم الاختلالات الهيكلية التي يعاني منها قطاع صناعة السيارات الألماني والاوروبي.
وتزداد خطورة هذه الاختلالات إذا ما أدركنا الأهمية الاقتصادية لصناعة السيارات في ألمانيا ودورها في قطاعات رئيسية في الاقتصاد الألماني كالصادرات والانفاق على البحث والتطوير.
الاهمية الاقتصادية لصناعة السيارات في ألمانيا
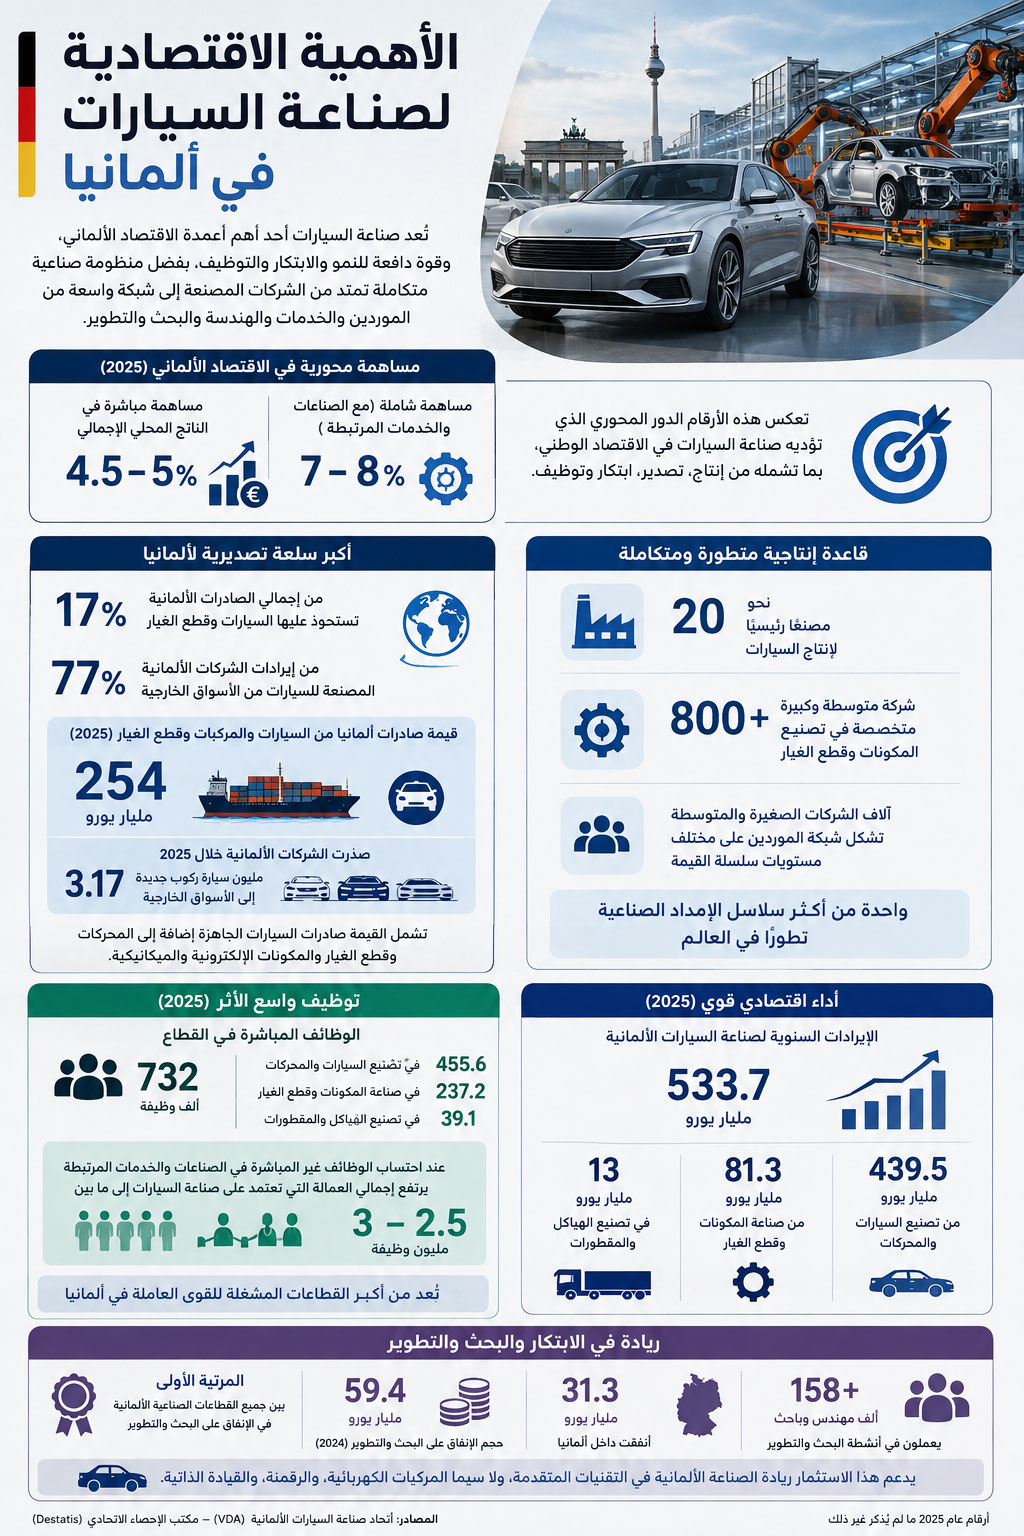
تُعد صناعة السيارات أحد أهم أعمدة الاقتصاد الألماني، إذ تمثل أكبر قطاع صناعي في البلاد من حيث الإيرادات والصادرات والإنفاق على البحث والتطوير، كما تشكل ركيزة أساسية للنمو الاقتصادي والابتكار والتوظيف. ويضم هذا القطاع منظومة صناعية متكاملة تشمل شركات تصنيع السيارات والمركبات التجارية، ومنتجي مكونات وقطع الغيار، إضافة إلى شبكة واسعة من الموردين وشركات الخدمات، والهندسة، والبحث والتطوير. ووفقًا لاتحاد صناعة السيارات الألمانية (VDA)، تسهم الصناعة بشكل مباشر بما يتراوح بين 4.5 و5 في المئة من الناتج المحلي الإجمالي لألمانيا، بينما ترتفع مساهمتها إلى نحو 7–8 في المئة عند احتساب الصناعات والخدمات المرتبطة بها، الأمر الذي يعكس الدور المحوري الذي تؤديه في الاقتصاد الوطني.
وتعد السيارات وقطع الغيار أكبر سلعة تصديرية لألمانيا، إذ تستحوذ على نحو 17 في المئة من إجمالي الصادرات الألمانية، فيما تحقق الشركات الألمانية المصنعة للسيارات ما يقارب 77 في المئة من إيراداتها من الأسواق الخارجية، وهو ما يبرز المكانة العالمية للصناعة الألمانية واعتمادها الكبير على الطلب الدولي. حيث بلغت قيمة صادرات ألمانيا من السيارات والمركبات المختلفة وقطع الغيار الخاصة بها (Kraftwagen und Kraftwagenteile) خلال عام 2025م نحو 254 مليار يورو، لتبقى بذلك أهم مجموعة سلعية تصديرية في الاقتصاد الألماني. وتشمل هذه القيمة صادرات السيارات الجاهزة إضافة إلى المحركات وقطع الغيار والمكونات الإلكترونية والميكانيكية المرتبطة بالمركبات. وبحسب بيانات اتحاد صناعة السيارات الألمانية (VDA)، صدّرت الشركات الألمانية خلال عام 2025م نحو 3.17 مليون سيارة ركوب جديدة إلى الأسواق الخارجية.
كما تتمتع ألمانيا بقاعدة إنتاجية متطورة تضم نحو 20 مصنعًا رئيسيًا لإنتاج السيارات، وأكثر من 800 شركة متوسطة وكبيرة متخصصة في تصنيع المكونات وقطع الغيار، إضافة إلى آلاف الشركات الصغيرة والمتوسطة التي تشكل شبكة الموردين على مختلف مستويات سلسلة القيمة، ما يجعلها واحدة من أكثر سلاسل الإمداد الصناعية تطورًا في العالم.
وتؤكد بيانات مكتب الاحصاء الاتحادي (Destatis)، أن القطاع وفر خلال عام 2025م نحو 732 ألف وظيفة مباشرة، منها 455.6 ألف وظيفة في تصنيع السيارات والمحركات، و237.2 ألف وظيفة في صناعة المكونات وقطع الغيار، و39.1 ألف وظيفة في تصنيع الهياكل والمقطورات. وعند احتساب الوظائف غير المباشرة في الصناعات والخدمات المرتبطة، يرتفع إجمالي العمالة التي تعتمد على صناعة السيارات إلى ما بين 2.5 و3 ملايين وظيفة، وهو ما يجعلها من أكبر القطاعات المشغلة للقوى العاملة في ألمانيا.
وعلى صعيد الأداء الاقتصادي، بلغت الإيرادات السنوية لصناعة السيارات الألمانية نحو 533.7 مليار يورو خلال عام 2025م، توزعت بواقع 439.5 مليار يورو من تصنيع السيارات والمحركات، و81.3 مليار يورو من صناعة المكونات وقطع الغيار، و13 مليار يورو من تصنيع الهياكل والمقطورات. ولا يقتصر ثقل القطاع على الإنتاج والتصدير فحسب، بل يمتد إلى الابتكار والبحث العلمي، إذ يحتل المرتبة الأولى بين جميع القطاعات الصناعية الألمانية في الإنفاق على البحث والتطوير. فقد بلغ حجم الإنفاق في هذا المجال نحو 59.4 مليار يورو خلال عام 2024م، منها 31.3 مليار يورو أُنفقت داخل ألمانيا، فيما يعمل في أنشطة البحث والتطوير أكثر من 158 ألف مهندس وباحث، الأمر الذي يعزز ريادة الصناعة الألمانية في مجالات التقنيات المتقدمة، ولا سيما المركبات الكهربائية والرقمنة والقيادة الذاتية.
فائض الإنتاج في صناعة السيارات الألمانية والأوروبية
وفقاً لدراسة أعدتها شركة الاستشارات العالمية Boston Consulting Group، تواجه صناعة السيارات الأوروبية أزمة فائض طاقة إنتاجية غير مسبوقة، في ظل تراجع الطلب العالمي وارتفاع تكاليف الإنتاج، الأمر الذي قد يؤدي إلى إغلاق عشرات المصانع خلال السنوات المقبلة، وفي مقدمتها مصانع في ألمانيا. وبحسب الدراسة يبلغ متوسط استغلال مصانع السيارات في أوروبا نحو 59 في المئة فقط من طاقتها الإنتاجية، في حين يُعد مستوى 80 في المئة الحد الأمثل لتحقيق الكفاءة الاقتصادية وخفض تكاليف الإنتاج.
وأظهرت الدراسة أن فائض الطاقة الإنتاجية في أوروبا يبلغ نحو 5.4 ملايين سيارة سنوياً، وهو ما يعادل الطاقة الإنتاجية لأكثر من 35 مصنعاً. ونظراً لوجود نحو 90 مصنع سيارات في القارة، فإن ذلك يعني أن طاقة إنتاج ما يقارب ثلث المصانع الأوروبية لم تعد ضرورية في ظل مستويات الطلب الحالية. ويتوقع خبراء الشركة الاستشارية استمرار ضعف معدلات التشغيل خلال السنوات المقبلة، مؤكدين أن تحسين الوضع في الأمد القريب يبدو غير مرجح، وهو ما يستدعي اتخاذ إجراءات جذرية لإعادة هيكلة القطاع.
وقال ألبرت فاس، الشريك الأول وخبير صناعة السيارات في BCG، إن إغلاق مصانع في ألمانيا وأوروبا أصبح «أمراً لا مفر منه»، مشيراً إلى أن الضغوط المتزايدة على التكاليف ستدفع إلى إغلاق عدد أكبر من المصانع خلال السنوات الثلاث إلى الخمس المقبلة مقارنة بما شهدته الصناعة في السابق. ولفت إلى أن نحو 12 موقعاً إنتاجياً في أوروبا يواجه حالياً خطر الإغلاق بصورة مباشرة.
وتأتي هذه التوقعات في وقت تعلن فيه شركات السيارات الأوروبية تباعاً عن خطط لخفض قدراتها الإنتاجية. ففي مجموعة فولكس فاغن، وافق مجلس الإشراف بالإجماع على خطة إعادة الهيكلة التي تقدم بها مجلس الإدارة. ويتمثل أحد أبرز عناصر خطة التقشف في خفض 50 ألف وظيفة إضافية على مستوى العالم، تشمل أيضاً بعض الوظائف الإدارية. ورغم ذلك، أكدت المجموعة استمرار استبعاد الفصل الجماعي لأسباب تشغيلية. ولم تحدد فولكسفاغن بعد كيفية توزيع التخفيضات بين الدول والعلامات التجارية ومواقع الإنتاج، إلا أن التقديرات تشير إلى أن نحو نصف إجراءات التكيف قد تتحملها مواقع الشركة في ألمانيا. ولا تقتصر خطة إعادة الهيكلة على الوظائف، إذ تستهدف المجموعة أيضاً خفض طاقتها الإنتاجية في أوروبا بنحو 500 ألف سيارة. ويضع ذلك مستقبل عدد من المصانع الألمانية أمام مرحلة من عدم اليقين، خصوصاً مصانع فولكسفاغن في إمدن وتسفيكاو وهانوفر، إلى جانب مصنع أودي في نيكارسولم.
وتوضح الدراسة أن الأزمة تؤثر بصورة أكبر على الشركات المنتجة للسيارات ذات الإنتاج الكثيف، إذ لا يتجاوز متوسط استغلال مصانعها 58 في المئة. وفي هذا السياق، تعتزم مجموعة ستيلانتيس خفض طاقتها الإنتاجية في أوروبا بمقدار 800 ألف سيارة لتصل إلى 3.85 ملايين سيارة سنوياً، أي بانخفاض نسبته 17 في المئة.
كما بدأت شركات السيارات الفاخرة بدورها تقليص قدراتها الإنتاجية، رغم أن متوسط استغلال مصانعها يبلغ نحو 65 في المئة. فقد أعلنت مرسيدس-بنز أنها ستخفض طاقتها الإنتاجية العالمية من أكثر من 2.5 مليون سيارة إلى 2.4 مليون سيارة خلال العام الجاري، ثم إلى 2.2 مليون سيارة بحلول عام 2028م، أي بتراجع يقارب 13 في المئة. أما BMW فقد أنتجت خلال العام الماضي نحو 2.5 مليون سيارة، بانخفاض نسبته 8 في المئة مقارنة بعام 2023م.
ويرى معدو الدراسة أن الأزمة ذات طبيعة هيكلية وليست مؤقتة. فقد وسعت شركات السيارات قدراتها الإنتاجية بشكل كبير قبل جائحة كورونا، استناداً إلى توقعات كانت تشير إلى استقرار المبيعات العالمية عند أكثر من 100 مليون سيارة سنوياً. إلا أن الطلب العالمي جاء أقل بكثير من تلك التوقعات، إذ يرجح خبراء القطاع أن يستقر مستقبلاً عند نحو 90 مليون سيارة فقط.
وتتفاقم المشكلة بسبب استمرار ضعف الطلب في الأسواق الأوروبية، وعدم توقع عودة المبيعات إلى مستويات ما قبل جائحة كورونا خلال السنوات المقبلة، إضافة إلى التباطؤ الحاد الذي يشهده السوق الصيني، أكبر سوق للسيارات في العالم، والذي تراجع بصورة أكبر من التوقعات.
كما أدت التوترات الجيوسياسية إلى تغيير استراتيجيات الإنتاج العالمية، حيث أصبحت شركات السيارات تفضل تصنيع المركبات داخل الأسواق الكبرى مثل الولايات المتحدة والصين لتلبية الطلب المحلي، وهو ما يقلل الحاجة إلى القدرات الإنتاجية في أوروبا.
وتتوقع BCG أن تبقى معدلات تشغيل مصانع السيارات الأوروبية عند نحو 60 في المئة حتى ثلاثينيات القرن الحالي، محذرة من أن التعامل مع هذه الأزمة باعتبارها ظرفاً مؤقتاً سيؤدي فقط إلى تأجيل قرارات لا يمكن تجنبها، بينما ستواصل الضغوط على التكاليف الارتفاع عاماً بعد آخر.
المعالجات الممكنة لفائض الإنتاج في صناعة السيارات
تشير دراسة شركة (BCG)، إلى وجود عدة خيارات أمام الشركات لرفع معدلات تشغيل مصانعها، من بينها تحويل بعض خطوط الإنتاج لتصنيع مكونات السيارات مثل البطاريات والمحاور، أو التعاون مع شركات السيارات الصينية التي تتوسع حالياً في السوق الأوروبية. وفي هذا الإطار، تعمل ستيلانتيس (وهي تحالف صناعي أوروبي-أمريكي ضخم يضم شركات فيات وكرايسلر وبيجو واوبل، ويدير نحو 14 علامة سيارات عالمية)، على إقامة شراكات لتحسين استغلال مصانعها في جنوب أوروبا، ولا سيما في فرنسا وإيطاليا، اللتين تعدان من أكثر المناطق معاناة من فائض الطاقة الإنتاجية.
كما يمكن لقطاع الصناعات الدفاعية أن يسهم في استغلال بعض القدرات الصناعية غير المستخدمة. فقد تدرس مرسيدس-بنز بيع مصنعها في لودفيغسفيلده إلى شركة KNDS المتخصصة في تصنيع الدبابات، بينما أشارت تقارير إلى وجود محادثات بين فولكس فاغن وإحدى الشركات المصنعة لمنظومة الدفاع الصاروخي القبة الحديدية بشأن مصنع أوسنابروك. إلا أن خبراء يرون أن احتياجات قطاع الصناعات العسكرية تظل محدودة مقارنة بالطاقة الإنتاجية الضخمة لصناعة السيارات.
وترى BCG أن إغلاق المصانع سيظل الوسيلة الأكثر فعالية لإعادة بناء شبكات الإنتاج على أسس اقتصادية قادرة على المنافسة. وينصح خبراء الشركة بإخضاع المصانع الأعلى تكلفة والأقل كفاءة للتقييم أولاً، وهو ما قد ينعكس بصورة خاصة على المواقع الإنتاجية في ألمانيا وفرنسا، حيث ترتفع تكاليف العمالة والطاقة مقارنة بدول أخرى.
وخلال السنوات الماضية، واصلت شركات السيارات نقل جزء من إنتاجها إلى دول منخفضة التكلفة مثل المجر وبولندا. ورغم أن معدلات تشغيل المصانع الألمانية، التي تبلغ نحو 67 في المئة، لا تختلف كثيراً عن نظيرتها في أوروبا الشرقية، فإن تكاليف التشغيل هناك أقل بكثير. وتشير مرسيدس-بنز إلى أن تكاليف الإنتاج في المجر تقل بنحو 70 في المئة مقارنة بألمانيا.
أما بالنسبة إلى فولكس فاغن، فتشير تحليلات Bank of America إلى أن المشكلة الرئيسية لا تكمن في ضعف استغلال المصانع الألمانية، إذ يعمل مصنع فولفسبورغ بكامل طاقته تقريباً، بينما تبلغ نسبة التشغيل 97 في المئة في تسفيكاو، و77 في المئة في إمدن، و73 في المئة في هانوفر. غير أن الجزء الأكبر من الطاقة الإنتاجية للشركة يتركز في دول مرتفعة التكاليف، وهو ما يضعف قدرتها التنافسية، في حين تبلغ معدلات التشغيل في مصانعها خارج ألمانيا 45 في المئة في الصين، و60 في المئة في المكسيك، و69 في المئة في سلوفاكيا.
ورغم أن وتيرة إغلاق المصانع لا تزال غير محسومة، فإن الشركات تستطيع تقليص طاقتها الإنتاجية تدريجياً عبر نقل إنتاج بعض الطرازات إلى مواقع أخرى، أو إلغاء بعض الورديات وإغلاق أجزاء من المصانع، مع البدء عادة بإنهاء عقود العمالة المؤقتة قبل تقليص أعداد الموظفين الدائمين.
التحول إلى السيارات الكهربائية وأثرة على الوظائف في صناعة السيارات الأوروبية
يفرض الانتقال الى التنقل الكهربائي تحديات هيكلية واسعة على صناعة السيارات الألمانية والأوروبية حيث أظهرت دراسة حديثة لمعهد فراونهوفر لاقتصاد العمل والتنظيم (Fraunhofer IAO) ان ألمانيا وأوروبا قد تصبح معتمدة بشكل دائم على دول أخرى في مجال التقنيات الرئيسية في صناعة السيارات الكهربائية إذا لم تتخذ تدابير مناسبة، محذرة من ان هذا الاعتماد سيمثل تحدياً استراتيجياً للصناعة الأوروبية.
وأكدت الدراسة ان اهم نتائج التحول المتسارع نحو السيارات الكهربائية على الصناعة الألمانية والأوروبية سيكون في خطر فقدان أعداد كبيرة من الوظائف خلال السنوات المقبلة، حيث قد يصل عدد الوظائف المهددة إلى 726 ألف وظيفة بحلول عام 2040م إذا لم تُتخذ إجراءات فعالة لمعالجة تداعيات هذا التحول. وترى الدراسة ان الخسائر في الوظائف ستبدأ بالتسارع خلال السنوات المقبلة، إذ من المتوقع اختفاء نحو 375 ألف وظيفة بحلول عام 2030م، ثم ارتفاع العدد إلى 660 ألف وظيفة بحلول عام 2035م، قبل أن يصل إجمالي الوظائف المفقودة إلى 726 ألف وظيفة بحلول عام 2040م.
ويعود تأثير التحول الى السيارات الكهربائية على الوظائف في صناعة السيارات الى ان تصنيع السيارة الكهربائية أقل تعقيدًا من تصنيع السيارات المزودة بمحركات الاحتراق الداخلي، حيث يتطلب عددًا أقل من المكونات والأجزاء، الأمر الذي يؤدي إلى تراجع الحاجة إلى العمالة، ولا سيما لدى شركات توريد قطع الغيار والمكونات.
وفيما يتعلق بألمانيا، كان اتحاد صناعة السيارات الألماني (VDA) قد أعلن في شهر مايو 2026م أن وتيرة فقدان الوظائف قد تكون أكبر مما كان متوقعًا سابقًا، مشيرًا إلى أن القطاع يتوقع فقدان 125 ألف وظيفة إضافية بحلول عام 2035م داخل ألمانيا.
كما لفتت الدراسة إلى أن الوظائف الجديدة التي يُفترض أن تنشأ في إطار التحول نحو وسائل نقل محايدة مناخيًا ورقمية لا يتم استحداثها داخل أوروبا بالقدر المأمول، بل تنتقل بصورة متزايدة إلى الخارج، نتيجة تراجع جاذبية مواقع الإنتاج الأوروبية وضعف قدرتها التنافسية على المستوى الدولي، وهو ما يزيد من الضغوط التي تواجهها صناعة السيارات الأوروبية خلال مرحلة التحول الحالية.
إن التحدي الأكبر أمام صناعة السيارات الألمانية والاوربية لا يتمثل فقط في مواجهة المنافسين الجدد، خصوصًا من آسيا، أو خفض تكاليف الإنتاج، بل في تحقيق توازن دقيق بين الحفاظ على مكانتها الصناعية التاريخية والانتقال الناجح إلى عصر التنقل الكهربائي والرقمي. وستحدد قدرة الشركات الألمانية، بالتعاون مع الدولة والمؤسسات البحثية، على الابتكار والتكيف مدى استمرار هذا القطاع كأحد محركات الاقتصاد الألماني في العقود المقبلة.