لا يمكن تصور اقتصاد متقدم ومستقر من دون قطاع مصرفي قوي وقادر على أداء وظائفه بكفاءة. فالبنوك لا تقتصر مهمتها على استقبال الودائع ومنح القروض، وإنما تمثل إحدى أهم حلقات الوصل بين المدخرات والاستثمارات، وتؤدي دوراً محورياً في تمويل الشركات والأسر والدولة، وتوفير وسائل الدفع، وإدارة المخاطر، ونقل السياسة النقدية إلى الاقتصاد الحقيقي. وكلما كان القطاع المصرفي أكثر كفاءة واستقراراً، ازدادت قدرة الاقتصاد على تعبئة موارده المالية وتوجيهها نحو القطاعات والأنشطة الأكثر إنتاجية.
وتكتسب هذه الوظائف أهمية أكبر في الاقتصادات المتقدمة، حيث تتسم العمليات الاقتصادية بدرجة عالية من التعقيد، وتحتاج الشركات إلى تمويل مستمر للاستثمار في المصانع والمعدات والبحث والتطوير والتحول الرقمي والطاقة والبنية التحتية. كما تحتاج الأسر إلى التمويل لشراء المساكن والتعليم والاستهلاك، بينما تعتمد الدولة على نظام مالي متطور لإدارة تدفقاتها ومدفوعاتها وإصداراتها من السندات. ومن ثم، فإن القطاع المصرفي يشكل جزءاً أساسياً من البنية التحتية للاقتصاد الحديث.
في ألمانيا وبالإضافة الى الدور التقليدي الذي يلعبه القطاع المصرفي، كما هو الحال في الاقتصاديات المتقدمة المشابهة، الا ان أهمية القطاع المصرفي فيها ترجع ايضاً الى طبيعة الاقتصاد القائم على الصناعة والتصدير. فالشركات التي تعمل في الأسواق الدولية تحتاج إلى مجموعة واسعة من الخدمات المالية، تبدأ بتمويل عمليات الإنتاج والاستثمار، ولا تنتهي عند تمويل الصادرات والواردات وإصدار الضمانات وخطابات الاعتماد وإدارة مخاطر العملات وأسعار الفائدة.
وبالتالي فإن قدرة البنوك الألمانية على توفير التمويل والخدمات المالية للشركات تمثل جزءاً من البنية التحتية التي تستند إليها القوة التصديرية لألمانيا. فالمصنع الذي ينتج معدات أو سيارات أو منتجات كيميائية للسوق العالمية يحتاج إلى منظومة مالية تمكنه من شراء المواد الأولية، ودفع أجور العاملين، وتمويل المخزون، وشحن المنتجات، والحصول على مستحقاته من الخارج.
كما تلعب البنوك دوراً مهماً في دعم الشركات الألمانية أثناء توسعها في الأسواق الخارجية، من خلال تمويل الاستثمارات المباشرة وتوفير الضمانات والخدمات المصرفية العابرة للحدود.
خصوصية النموذج المصرفي الألماني
يتميز النظام المصرفي الألماني بتركيبة مؤسسية مختلفة نسبياً عن بعض الاقتصادات الكبرى الأخرى، إذ يقوم تقليدياً على ما يعرف بـ«نظام الركائز الثلاث». وتتمثل هذه الركائز في البنوك التجارية الخاصة، وبنوك الادخار، والبنوك التعاونية.
وتضم الركيزة الأولى البنوك التجارية الخاصة، التي تشمل البنوك الكبرى والبنوك الإقليمية والمتخصصة وفروع البنوك الأجنبية. وتتميز هذه المؤسسات بحضور قوي في الأنشطة الدولية، وتمويل الشركات الكبرى، والخدمات المصرفية الاستثمارية وأسواق رأس المال.
أما الركيزة الثانية فتتمثل في بنوك الادخار، وعلى رأسها بنوك Sparkassen، إلى جانب بنوك الولايات «Landesbanken». ويتميز هذا القطاع بالارتباط الوثيق بالاقتصادات المحلية والإقليمية، إذ يركز على خدمة الأسر والشركات، ولا سيما الشركات الصغيرة والمتوسطة. ويوضح البنك المركزي الألماني أن مبدأ النشاط الإقليمي يمثل سمة أساسية لبنوك الادخار، وأنها تضطلع تقليدياً بدور في دعم الاقتصاد المحلي وتشجيع الادخار.
أما الركيزة الثالثة فتتمثل في البنوك التعاونية، وعلى رأسها بنوك Volksbanken وRaiffeisenbanken. ويقوم نموذجها على الملكية التعاونية والارتباط الوثيق بالعملاء والشركات في المناطق المحلية. وتكشف البيانات الحديثة حجم هذه الشبكة. فقد بلغ عدد البنوك التعاونية المحلية في ألمانيا 646 بنكاً في نهاية عام 2025م، وبلغ إجمالي أصولها نحو 1.24 تريليون يورو، بينما وصل حجم القروض التي قدمتها إلى نحو 827 مليار يورو، وبلغت ودائع العملاء نحو 925 مليار يورو. كما يعمل لديها نحو 139,750 موظفاً.
ويكشف هذا النموذج أن النظام المصرفي الألماني لا يعتمد فقط على عدد محدود من البنوك الكبرى، وإنما يستند إلى شبكة واسعة من المؤسسات ذات الحضور المحلي والإقليمي، وهو ما يمنح الشركات الصغيرة والمتوسطة قنوات تمويل قريبة من مواقع نشاطها.
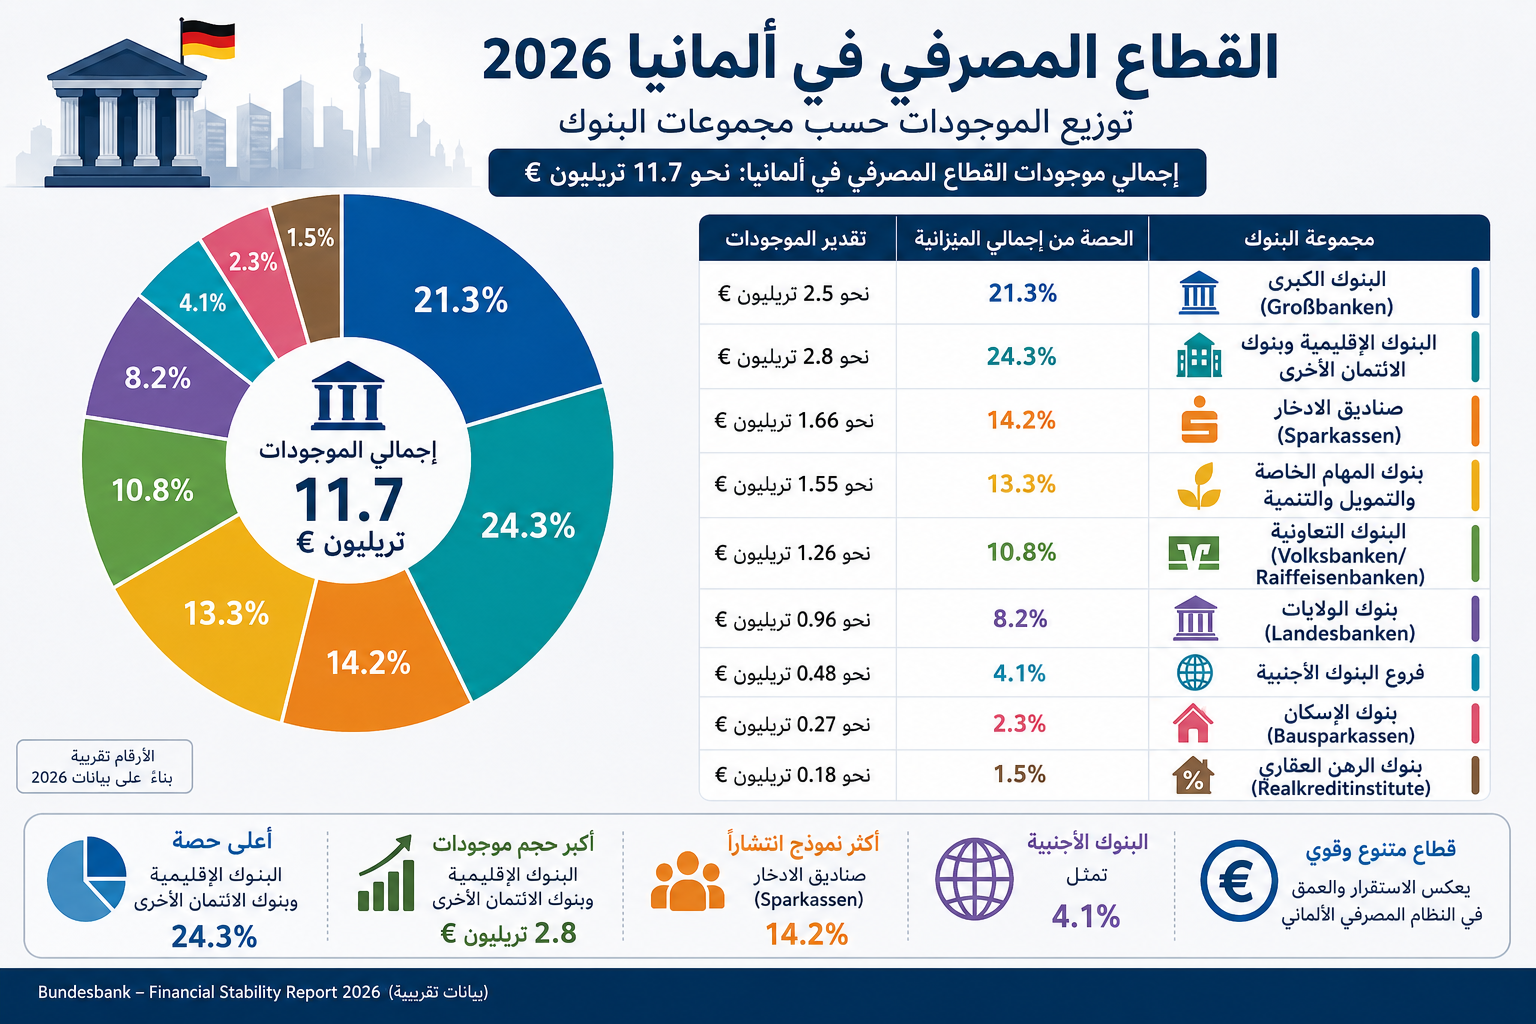
ويتمتع القطاع المصرفي الألماني بوزن هائل داخل الاقتصاد الوطني، إذ وبحسب أحدث بيانات البنك المركزي الألماني، تجاوز إجمالي موجودات البنوك العاملة في ألمانيا 11.7 تريليون يورو في مايو 2026م. ويتميز القطاع بتنوع واضح في هيكله، حيث تستحوذ البنوك الكبرى على نحو 21.3 في المئة من إجمالي الموجودات، فيما تمثل البنوك الإقليمية وبنوك الائتمان الأخرى نحو 24.3 في المئة. وتأتي صناديق الادخار «Sparkassen» في المرتبة التالية بحصة تبلغ 14.2 في المئة. تليها بنوك المهام الخاصة والتمويل والتنمية بنسبة 13.3 في المئة، ثم البنوك التعاونية بنسبة 10.8 في المئة وبنوك الولايات بنسبة 8.2 في المئة. ويعكس هذا التوزيع خصوصية النموذج المصرفي الألماني القائم على تعدد الركائز، وعدم تركيز النشاط المصرفي في عدد محدود من البنوك الكبرى.
وبحسب أحدث تقرير للبنك المركزي الألماني (Bundesbank) حول عدد المؤسسات المصرفية في ألمانيا، فقد بلغ إجمالي عدد هذه المؤسسات، بما في ذلك جمعيات الادخار والإقراض العقاري، 1368 مؤسسة في نهاية العام 2025م، بانخفاض صافٍ قدره 35 مؤسسة مقارنة بـ 1403 مؤسسات في العام السابق. ويعكس هذا الانخفاض استمرار عملية الاندماج وإعادة الهيكلة في القطاع المصرفي الألماني. وللمقارنة، بلغ إجمالي عدد مؤسسات الائتمان 1717 مؤسسة في عام 2019م و1990 مؤسسة في عام 2014م.
ورغم أن وتيرة عمليات الاندماج في القطاع المصرفي كانت محدودة نسبياً منذ عام 2008م، فإنها شهدت تسارعاً ملحوظاً خلال الفترة من 2020م إلى 2023م، ولا سيما نتيجة مجموعة من العوامل الاستثنائية، من بينها جائحة كورونا، وخروج بريطانيا من الاتحاد الأوروبي (بريكست)، وإقرار قانون مؤسسات الأوراق المالية (WpIG)، غير أن هذه الوتيرة تباطأت مجدداً خلال عام 2025م.
ويوظف القطاع المصرفي الألماني، بحسب أحدث البيانات المتاحة من العام 2024م، أكثر من 543 ألف شخص، ما يجعله أحد القطاعات الخدمية والمالية المهمة في سوق العمل الألماني، رغم الاتجاه طويل الأجل نحو خفض العمالة نتيجة الرقمنة وإغلاق الفروع وعمليات إعادة الهيكلة.
كما بلغ اجمالي الإيرادات التشغيلية للبنوك الألمانية 165.6 مليار يورو في 2024م، من ضمنها صافي إيرادات الفوائد 107.5 مليار يورو، وصافي إيرادات العمولات 41 مليار يورو. وبلغت الأرباح قبل الضرائب 51.2 مليار يورو، وهو أعلى مستوى منذ بدء السلسلة الإحصائية عام 1999م.
الذكاء الاصطناعي يعيد رسم مستقبل القطاع المصرفي
يشهد القطاع المصرفي العالمي تحولاً جذرياً بفعل الانتشار المتسارع لتقنيات الذكاء الاصطناعي، التي باتت تُعد أكبر محرك للتغيير في الصناعة المصرفية خلال العقود الأخيرة. وبينما تتوقع المؤسسات المالية والخبراء أن تسهم هذه التقنيات في تعزيز الأرباح ورفع الكفاءة التشغيلية بصورة غير مسبوقة، فإنها في المقابل تفرض تحديات تتعلق بسوق العمل، والأمن السيبراني، والعلاقة مع العملاء، فضلاً عن متطلبات الامتثال التنظيمي.
ويرى مايكل شتراوس، رئيس قطاع الخدمات المالية في أوروبا الوسطى لدى مجموعة Boston Consulting Group (BCG)، أن الذكاء الاصطناعي يمثل «أكبر قوة تغيير شهدها القطاع المصرفي خلال السنوات الخمس والعشرين الماضية»، مؤكداً أن هذه التكنولوجيا أصبحت الموضوع الأكثر حضوراً على طاولات مجالس إدارات البنوك.
وبحسب استطلاع أجرته صحيفة Handelsblatt مع مسؤولين مصرفيين وخبراء ومحللين، فإن إجماعاً واسعاً يسود حول أن فرص الذكاء الاصطناعي تفوق مخاطره، إلا أن تجاهل هذه المخاطر قد يكلف المؤسسات المالية ثمناً باهظاً.
فوائد تقنيات الذكاء الاصطناعي على القطاع المصرفي
تتوقع البنوك أن يتحول الذكاء الاصطناعي إلى أحد أهم مصادر تعزيز الربحية خلال السنوات المقبلة. ففي ألمانيا، أعلن مصرف Commerzbank أنه يستهدف رفع العائد على حقوق الملكية إلى 21 في المئة بحلول عام 2030م، أي أكثر من ضعف مستواه الحالي، معتبراً أن الذكاء الاصطناعي يمثل أحد أهم أدوات تحقيق هذا الهدف.
وأوضح المدير المالي للبنك، كارستن شميت، أن مبادرات الذكاء الاصطناعي ستضيف اعتباراً من عام 2030م، نحو 500 مليون يورو سنوياً، يأتي معظمها من تحسين الكفاءة التشغيلية وخفض التكاليف. كما يتوقع محللو Goldman Sachs أن يرفع الذكاء الاصطناعي متوسط العائد على حقوق الملكية للبنوك الأوروبية بنحو 2.4 نقطة مئوية على المدى المتوسط، في حين يرى خبراء BCG أن البنوك الألمانية ستحقق أرباحاً تفوق بكثير ما سجلته خلال العقد الماضي، وإن كان جزء من هذه المكاسب سينتقل تدريجياً إلى العملاء بفعل المنافسة. وتشير التقديرات إلى أن وفورات التكاليف الناتجة عن الذكاء الاصطناعي قد تكون أكبر بأربعة أضعاف من الإيرادات الإضافية التي سيولدها.
وتشمل أبرز المجالات التي تستفيد من التقنية الجديدة: أتمتة إجراءات فتح الحسابات والتحقق من هوية العملاء، تسريع منح القروض العقارية وقروض الشركات، تحسين إدارة المخاطر والرقابة وتطوير البرمجيات والأنظمة المصرفية.
ويتوقع خبراء BCG أن تتمكن البنوك الألمانية خلال السنوات الثلاث المقبلة من تحسين نسبة التكاليف إلى الإيرادات بنحو خمس نقاط مئوية اعتماداً على القدرات الحالية للذكاء الاصطناعي، مع إمكانية تحقيق مكاسب أكبر إذا استمرت التكنولوجيا في التطور.
ورغم توقعات Morgan Stanley بأن يؤدي الذكاء الاصطناعي إلى اختفاء نحو 10 في المئة من الوظائف في البنوك الأوروبية خلال السنوات الخمس المقبلة، فإن معظم المؤسسات المصرفية لا ترى أن تقليص العمالة يمثل الهدف الرئيسي في المرحلة الحالية. وتؤكد إدارات البنوك أن التركيز ينصب على زيادة الإنتاجية، وليس الاستغناء عن الموظفين، خاصة في ظل التحديات الديموغرافية ونقص الكفاءات المتوقع مستقبلاً.
ويخطط مصرف Commerzbank لتحرير نحو 10 في المئة من طاقته البشرية بحلول عام 2030م بفضل الذكاء الاصطناعي، على أن يعاد توظيف جزء كبير من هذه الموارد في دعم النمو وتحسين خدمة العملاء. ويرى الخبراء أن التحدي الأكبر لن يكون فقدان الوظائف، بل إعادة تأهيل العاملين لاكتساب مهارات جديدة، مثل مراقبة نماذج الذكاء الاصطناعي والإشراف عليها، وهو ما سيغير طبيعة الوظائف المصرفية خلال السنوات المقبلة.
وتشير تقديرات Goldman Sachs إلى أن البنوك التي تعتمد نماذج تشغيل مرتفعة التكاليف ستكون الأكثر استفادة، نظراً لما تمتلكه من فرص واسعة لتحسين الكفاءة. والمثير للاهتمام أن البنوك التي لا تزال تعتمد بنية تقنية متواضعة قد تكون أيضاً من أكبر الرابحين، لأن تكلفة تشغيلها الحالية تتيح مجالاً أكبر للتحسين. وفي هذا السياق، يعتزم مصرف Commerzbank، استثمار نحو 600 مليون يورو في مشاريع الذكاء الاصطناعي حتى عام 2030م، مؤكداً أن النجاح لا يعتمد على حجم الإنفاق فقط، بل على كفاءة توجيه الاستثمارات.
وقد يؤدي انتشار وكلاء الذكاء الاصطناعي (AI Agents) إلى تغيير جذري في سوق الودائع المصرفية، إذ سيتمكن العملاء مستقبلاً من فتح الحسابات أو إغلاقها والانتقال بين البنوك بصورة شبه تلقائية، بحثاً عن أعلى أسعار الفائدة. ويرى خبراء شركة ZEB للاستشارات أن ذلك قد يؤدي إلى تراجع هوامش الأرباح في أعمال الودائع. ومع ذلك، يعتقد الخبراء أن عوامل الثقة والأمان ستظل مؤثرة في قرارات العملاء، ولن يعتمد الجميع على العائد المالي وحده عند اختيار البنك.
التحديات التي يفرضها الذكاء الاصطناعي على القطاع المصرفي
يمثل الذكاء الاصطناعي تحدياً جديداً للعلاقة التقليدية بين البنوك والعملاء، خاصة مع دخول شركات التكنولوجيا الكبرى بقوة إلى الخدمات المالية.
فقد طرحت شركة OpenAI خدمة تتيح للمستخدمين في الولايات المتحدة ربط حساباتهم المصرفية وإدارة أموالهم عبر ChatGPT، وهو ما يعتبره مسؤولون مصرفيون تحولاً قد يغير مستقبل العلاقة بين البنوك والعملاء. كما يتوقع الخبراء استمرار توسع شركات التكنولوجيا الكبرى مثل Apple وAmazon في الخدمات المالية، الأمر الذي يفرض على البنوك بذل جهود أكبر للحفاظ على قنوات التواصل المباشر مع عملائها.
بالإضافة الى ذلك يؤكد مصرفيون ومستشارون أن القواعد التنظيمية الصارمة تحد من سرعة تبني تطبيقات الذكاء الاصطناعي، إذ يتعين على البنوك ضمان عدم ارتكاب النماذج الذكية لأخطاء أو ممارسات تمييزية، مع ضرورة أن تكون جميع القرارات قابلة للتفسير والمراجعة. ويرى خبراء أن العديد من مشاريع الذكاء الاصطناعي في القطاع المصرفي لا تتعثر بسبب ضعف التكنولوجيا، وإنما بسبب غياب أطر الحوكمة المناسبة. وفي المقابل، تشكل هذه المتطلبات التنظيمية حاجزاً أمام دخول منافسين جدد، وخاصة شركات التكنولوجيا العملاقة، التي قد تتجنب تقديم خدمات مصرفية تقليدية لتفادي الخضوع لرقابة مالية أكثر تشدداً.
الا ان أبرز التحديات التي يفرضها توظيف الذكاء الاصطناعي بكثافة في المعاملات المالية المصرفية يتمثل في الأمن حيث يُعد الأمن السيبراني أبرز المخاطر المرتبطة بالذكاء الاصطناعي، خاصة بعد ظهور نموذج Mythos الذي طورته شركة Anthropic، والقادر على اكتشاف واستغلال الثغرات الأمنية في الأنظمة المعلوماتية بمستويات غير مسبوقة. ويحذر خبراء القطاع من احتمال وقوع هذه التقنيات في أيدي مجرمين إلكترونيين قبل أن تتمكن المؤسسات المالية من تحصين أنظمتها بالكامل.
ويؤكد خبراء BCG أن مخاطر الهجمات الإلكترونية ارتفعت بشكل ملحوظ مع انتشار الذكاء الاصطناعي، مشيرين إلى أن احتمالية وقوع هجوم واسع قد تكون محدودة، إلا أن تداعياته ستكون بالغة الخطورة على البنوك والقطاع المالي بأكمله.
وفي المحصلة، يتجه القطاع المصرفي إلى مرحلة جديدة يصبح فيها الذكاء الاصطناعي عاملاً حاسماً في تحديد القدرة التنافسية للمؤسسات المالية. وبينما تبدو فرص زيادة الكفاءة والربحية كبيرة، فإن النجاح سيعتمد على قدرة البنوك على تحقيق التوازن بين الابتكار، وحماية العملاء، والامتثال التنظيمي، وتعزيز الأمن السيبراني في مواجهة التهديدات المتزايدة.